相続した空き家の3,000万円特別控除|使える条件と使えない条件をチェックリストで整理
この記事の要点
結論から言うと、この特例は「条件をすべて満たしたときだけ使える」特例です。1つでも外れると使えません。
- 相続した被相続人の居住用家屋(空き家)を売ったとき、譲渡所得から最大3,000万円を差し引けます(国税庁の案内)
- 家の条件・売り方の条件・期限の条件があり、期限は「相続が始まった日から3年を経過する日の属する年の12月31日まで」です
- 相続した人が3人以上の場合、控除額は2,000万円になります。確定申告と「被相続人居住用家屋等確認書」が必要です
伊敷や坂之上など鹿児島市内で実家を相続し、「古い家なので、税金がどれくらいかかるか心配」という相談はよくあります。相続した空き家を売るときの税金には、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」という制度があります。この記事では、国税庁の案内(タックスアンサー No.3306)に沿って、使える条件と使えない条件を1つずつ整理します。個別の判断は税理士などの専門家にご確認ください。
どんな特例ですか
相続や遺贈で取得した、亡くなった方(被相続人)が住んでいた家屋やその敷地を、平成28年4月1日から令和9年12月31日までの間に売って、一定の要件に当てはまるときは、譲渡所得の金額から最大3,000万円まで差し引くことができます(国税庁の案内)。譲渡所得が小さくなれば、その分の税金が軽くなります。
ポイントは「一定の要件」の中身です。要件は、家についてのもの、売り方についてのもの、期限や金額についてのものに分かれます。次から順に確認します。
使える条件|家についての条件
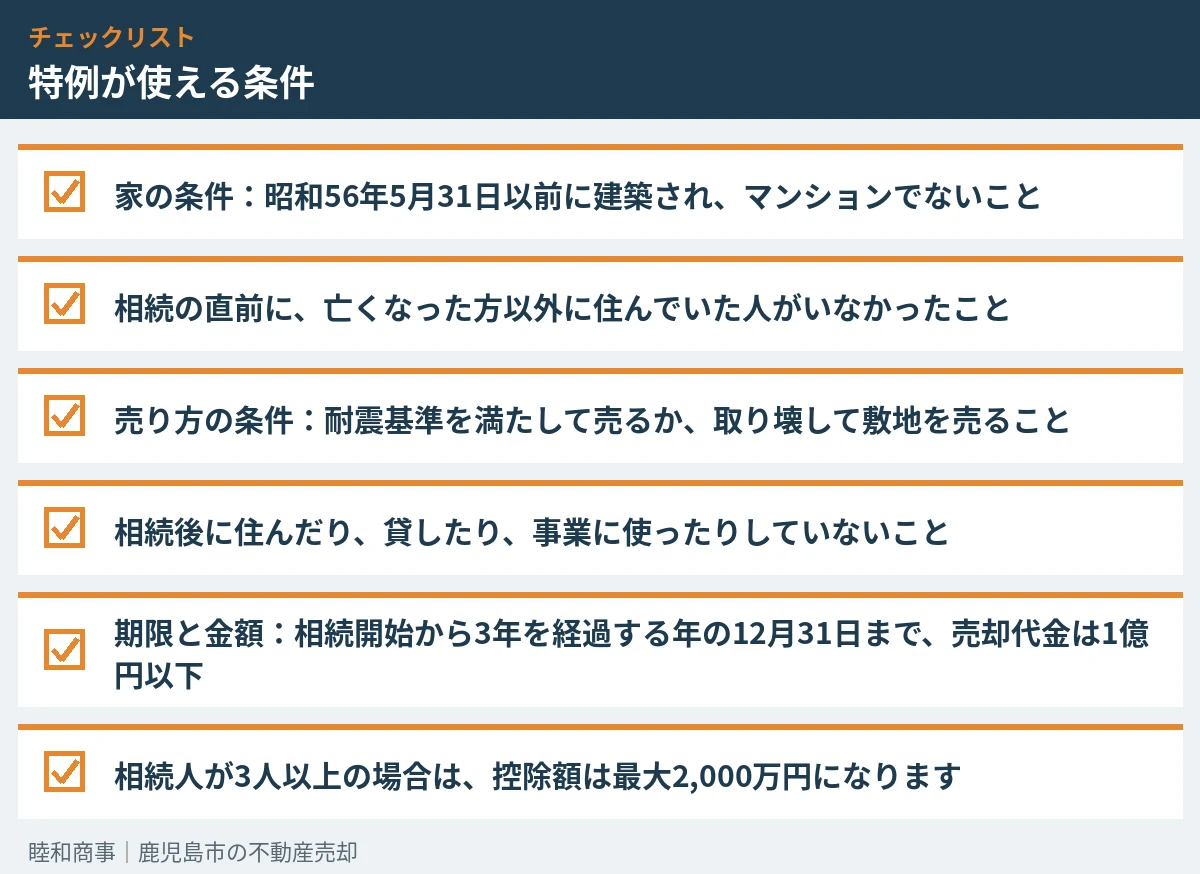
・昭和56年5月31日以前に建築された家屋であること
・区分所有建物登記がされている建物でないこと(マンションなどは対象外です)
・相続が始まる直前に、被相続人以外に住んでいた人がいなかったこと(被相続人が1人で住んでいた家が前提です)
なお、被相続人が介護の認定を受けて老人ホーム等へ入所していた場合でも、一定の要件を満たせば対象になる場合があります(国税庁の案内)。この場合は要件が細かくなるため、税理士や税務署で確認してください。
使える条件|売り方についての条件
・売る人が、相続や遺贈でその家と敷地を取得した相続人であること
・相続のときから売るときまで、その家や敷地を事業用・貸付用・居住用に使っていないこと
・売り方は次のどちらか(または組み合わせ)であること:家を、一定の耐震基準を満たす状態にして売る(必要なら耐震リフォームをしてから売る)/家を全部取り壊してから、敷地を売る
・令和6年1月1日以後に売る場合は、売ったあとでも、売った日の属する年の翌年2月15日までに耐震基準を満たすか、家の全部の取り壊しをすれば、対象になる場合があります(国税庁の案内)
使える条件|期限と金額についての条件
・相続が始まった日から3年を経過する日の属する年の12月31日までに売ること
・売却代金が1億円以下であること
・親子や夫婦など、特別の関係がある人への売却でないこと
・同じ家や敷地について、他の譲渡所得の特例(取得費の特例や収用等の特別控除など)を使っていないこと
使えないのはどんな場合ですか
逆に、次のような場合は使えません(国税庁の案内)。
・家が昭和56年6月1日以後に建築された場合
・マンションなど、区分所有建物登記がされている建物の場合
・相続のあと、相続人がその家に住んだり、人に貸したりした場合
・期限(相続開始から3年経過年の年末)を過ぎて売った場合
・売却代金が1億円を超える場合
よくあるのが、「相続したあと、しばらく自分が住んでいた」というケースです。この特例では、相続のときから売るときまで居住用に使っていないことが条件のため、住んでしまうと使えなくなります。住むかどうか迷う段階で、一度立ち止まって確認することが大切です。
控除額が2,000万円になる場合がありますか
あります。令和6年1月1日以後に売る場合で、その家と敷地を相続や遺贈で取得した相続人の数が3人以上であるときは、控除できる額は最大3,000万円ではなく2,000万円までとなります(国税庁の案内)。きょうだい3人で実家を相続した、という場合はこの点に注意してください。相続人の数は、「被相続人居住用家屋等確認書」でも確認される事項になっています。
手続きと必要な書類は何ですか
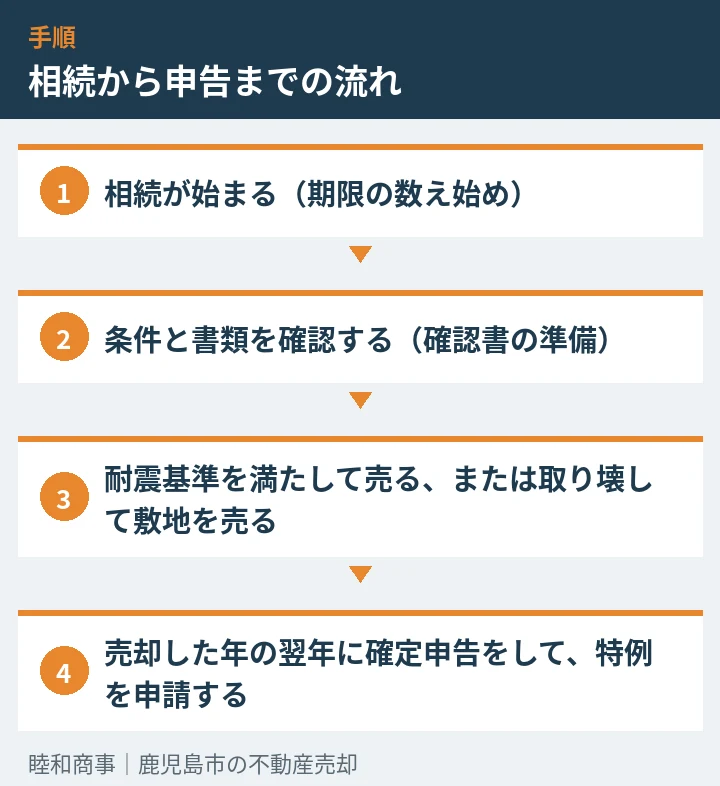
この特例は、確定申告をしないと使えません。売却した年の翌年に、所轄の税務署へ確定申告をし、書類を添えて提出します(国税庁の案内)。主な書類は次のとおりです。
・譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
・売った資産の登記事項証明書など(相続で取得したこと、昭和56年5月31日以前に建築されたこと、区分所有建物でないことを明らかにするもの)
・「被相続人居住用家屋等確認書」:家のある市区町村の長が交付する書類です
・耐震基準適合証明書または建設住宅性能評価書の写し(家を売る場合)
・売買契約書の写しなど、売却代金が1億円以下であることを明らかにするもの
確認書は、相続開始直前に被相続人が住んでいたことなどを市が確認する書類で、売却のあとに必要になります。売却の契約を進める前から、どの書類が要るかを税理士と一緒に確認しておくと、申告のときに慌てずに済みます。
よくある質問
Q. 相続したマンションでも、この特例は使えますか。
A. 使えません。区分所有建物登記がされている建物は対象外です(国税庁の案内)。マンションを相続した場合は、別の特例が使えないかを税理士に確認してください。
Q. 相続したあと、家財の整理まで少し時間がかかりました。期限に間に合うか心配です。
A. 期限は、相続が始まった日から3年を経過する日の属する年の12月31日までです。制度自体も、令和9年12月31日までの売却が対象です(国税庁の案内)。家の片付けや名義変更(相続登記)にも時間がかかるため、期限から逆算して早めに動くことが大切です。具体的な日付は、税理士や税務署で確認してください。
Q. 耐震リフォームをしてから売るのと、解体して土地で売るのと、どちらがよいですか。
A. どちらも特例の対象になり得ます。ただし、耐震リフォームの費用と売却価格の見込み、解体費用の見込みを比べてから決めるのが現実的です。睦和商事では、最初のご相談と、机上での査定、現地を確認しての査定は無料で対応しています。税金の個別判断は税理士にご相談ください。なお、売却が決まった場合の仲介手数料などは別途かかります。
まとめ
相続した空き家の3,000万円特別控除は、古い実家を売るときの税金を軽くできる大切な特例ですが、家の条件・売り方の条件・期限の条件をすべて満たす必要があります。とくに「相続後に住んだり貸したりしないこと」と「期限」は、売る前の行動で結果が変わる点です。相続人が3人以上の場合は控除額が2,000万円になる点も忘れずに確認してください。
睦和商事は鹿児島市で、相続した空き家のご相談を受け付けています。「特例が使える形で売りたい」という段階のご相談でも大丈夫です。机上査定だけのご相談も歓迎しています。ご相談の内容は秘密を守りますし、他社で断られた物件についてのセカンドオピニオンとしてのご相談も可能です。税金の判断は税理士に、売却の段取りは睦和商事に、と分けて進めると確かめやすくなります。
参考にした公的情報
2026年11月12日時点で確認した情報です。
編集方針
公的機関の一次情報を確認して作成しています。制度や個別の判断は、掲載した原典や関係窓口・専門家等でもご確認ください。
注意書き
この記事は、公的機関の情報などをもとにまとめた一般的な内容です。税金や法律の取り扱いは、個々のご事情や時期によって異なり、制度は変わることがあります。実際に手続きを進める際は、税務署・法務局・市役所などの窓口や、税理士・司法書士・弁護士などの専門家にご確認ください。